
Devolució de quotes de la Seguretat Social dels autònoms societaris:
Tens dret a la tarifa plana (cotització reduïda per a autònoms) si ets o has estat un nou autònom administrador d'una societat en els últims 2 anys.
El Tribunal Suprem, en tres sentències consecutives (sentència núm. 315/2020 de 04/03/2020, sentència núm. 286/2020, de 27/02/2020 i sentència núm. 1.669/2019 de 03/12/2019) estableix la possibilitat que l'autònom societari (aquell que està afiliat al Règim d'Autònoms per la seva condició d'administrador de la societat) s'aculli als beneficis de l'article 31 de la Llei 20/2007 de l'Estatut del treballador Autònom.
DEVOLUCIÓ DE QUOTES INDEGUDES:
Això significa que es podria plantejar una sol·licitud per a la devolució de quotes indegudes, i que en qualsevol cas tot administrador de qualsevol societat mercantil que reuneixi els requisits de l'esmentat article 31 té dret a aplicar-se els beneficis següents que la llei indica:
DIFERÈNCIA ENTRE EL QUE S'HA ABONAT I EL QUE S'HAURIA D'HAVER ABONAT COM A AUTÒNOM:
d'acord amb la tarifa plana (cotització reduïda per a autònoms) que el Tribunal Suprem ha estès als administradors de societats, les quotes d'autònoms que s'haurien d'haver abonat són:
- Pagament de quota amb tarifa plana (cotització reduïda per a autònoms) primer any (mesos 1-12). 60 euros (50 €/mes abans del 2020)
- Pagament de quota amb tarifa plana (cotització reduïda per a autònoms) tercer semestre d'activitat (mesos 13-18). 141,65 euros.
- Pagament de quota amb tarifa plana (cotització reduïda per a autònoms) quart semestre d'activitat (mesos 19-24). 198,31 euros.
Si s'és home menor de 30 anys o dona menor de 35, es podrà gaudir d'un descompte del 30% durant 12 mesos més, una vegada conclòs el tercer tram de descompte de la tarifa plana (cotització reduïda per a autònoms) per a autònoms.
TOTAL QUE HAURIA HAGUT D'ABONAR EN AUTÒNOMS ELS ÚLTIMS 3 ANYS:
2.759,70€
TOTAL ABONAT ELS ÚLTIMS TRES ANYS EN BASES MÍNIMES:
13.212€
DIFERÈNCIA A RECLAMAR A LA Seguretat Social:
10.452,30€

Davant d'aquesta jurisprudència, la Tresoreria General de la Seguretat Social ja ha dictat el Criteri 252/2020 sobre l'aplicació dels beneficis en la cotització previstos a l'article 31 de la Llei 20/2007, de l'Estatut del treballador Autònom, als treballadors autònoms que ostenten la condició de socis de societats mercantils capitalistes, que reproduïm a continuació, en el qual canvia de criteri:
A TOTES LES UNITATS D'IMPUGNACIÓ
En relació amb l'assumpte de referència, el Tribunal Suprem es va pronunciar per primera vegada mitjançant la seva sentència núm. 1669/19, de 3 de desembre de 2019, en el sentit que no pot impedir-se l'aplicació dels beneficis en la cotització previstos a l' article 31 de la Llei 20/2007, de l'Estatut del treballador Autònom, als treballadors autònoms que ostenten la condició de socis de societats mercantils capitalistes, en contra del criteri que ha mantingut aquesta Tresoreria General. A aquesta sentència l'han seguides d'altres en el mateix sentit, com les dictades el 27 de febrer de 2020 (sentència núm. 286/2020) i el 4 de març de 2020 (sentència núm. 315/2020).
Així mateix, s'han dictat Providències del Tribunal Suprem que inadmeten els recursos de cassació interposats per aquesta Tresoreria General sobre aquest assumpte per manca sobrevinguda d'interès cassacional, en considerar l'Alt Tribunal que la qüestió objecte de debat ja va quedar resolta per l'esmentada sentència de 3 de desembre.
Per tant, com que ja existeix doctrina jurisprudencial sobre l'aplicació del que disposa el precepte esmentat, cal modificar el criteri que ha mantingut fins ara aquesta Tresoreria General, de manera que es permeti als treballadors autònoms socis de societats mercantils capitalistes, ja sigui de societats limitades o anònimes, accedir als beneficis en la cotització previstos a l'article 31 de la citada Llei 20/2007, de l'Estatut del treballador Autònom i, en conseqüència, respecte dels recursos d'alçada que s'haguessin formulat sobre aquesta qüestió i que estiguin pendents de resoldre, es procedirà a dictar resolució estimatòria.
Quant a les resolucions que ja siguin fermes en via administrativa, ja sigui perquè no es van impugnar en el seu moment o perquè hagués recaigut resolució desestimatòria dictada en alçada, que haguessin impedit l'aplicació d'aquests incentius, únicament es procedirà a la seva revisió si és instada expressament pels interessats, la tramitació i resolució de la qual, si s'escau, correspondrà a l'òrgan que va dictar l'acte originari.
EL SUBDIRECTOR GENERAL
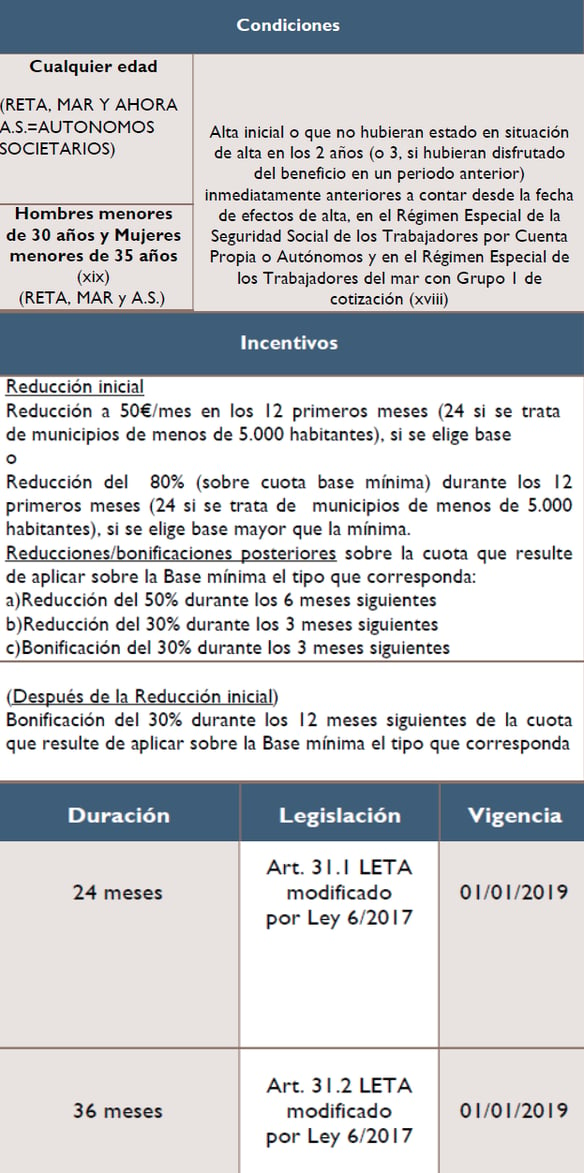
REQUISITS PER PODER OBTENIR LA tarifa plana (cotització reduïda per a autònoms) PER A AUTÒNOMS SOCIETARIS:
- Treballadors autònoms que:
- causin alta inicial
- no hagin estat d'alta en els 2 anys immediatament anteriors
reducció inicial PRIMERS 12 MESOS DESPRÉS DE L'ALTA:
- Reducció a 50€/mes durant els 12 primers mesos (24 si es tracta de municipis de menys de 5.000 habitants), si s'escull la base mínima;
- Reducció del 80% (sobre la quota de base mínima) durant els 12 primers mesos (24 si es tracta de municipis de menys de 5.000 habitants), si s'escull una base superior a la mínima.
- Reduccions/bonificacions posteriors sobre la quota que resulti d'aplicar sobre la base mínima el tipus que correspongui:
- a)Reducció del 50% durant els 6 mesos següents fins als 24 mesos.
- b)Reducció del 30% durant els 3 mesos següents fins als 24 mesos.
- c)Bonificació del 30% durant els 3 mesos següents fins als 24 mesos.
Reducció per a homes i dones menors de 30 anys i 35 anys:
Bonificació del 30% durant els 12 mesos següents de la quota que resulti d'aplicar sobre la base mínima el tipus que correspongui, fins als 36 mesos.
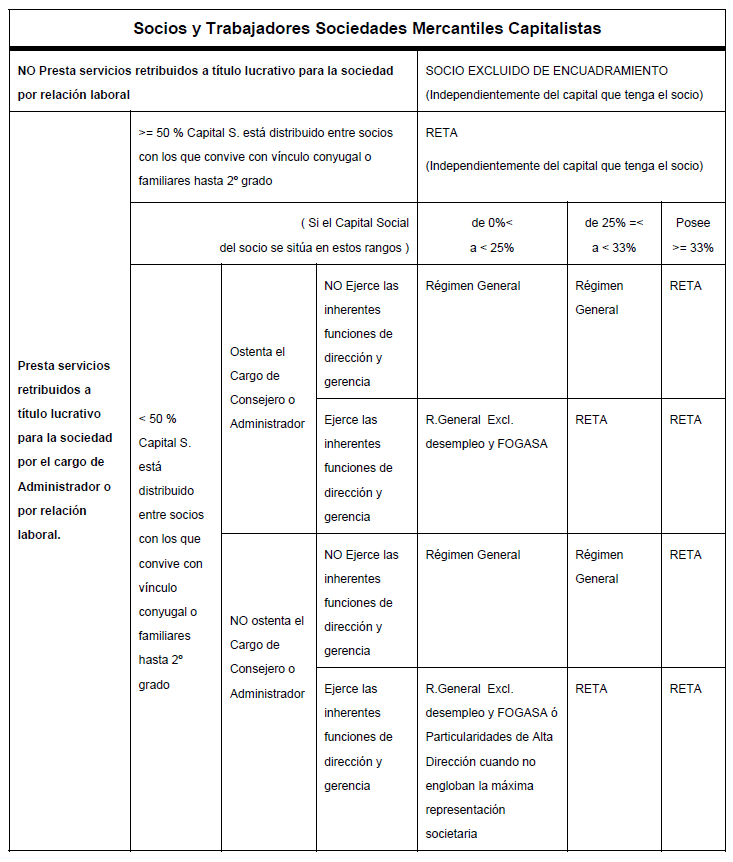
ENQUADRAMENT DELS administradorS A LA Seguretat Social EN LES SOCIETATS MERCANTILS CAPITALISTES:
Us facilitem la taula d'enquadrament perquè pugueu estudiar millor la vostra situació com a administrador.