Com reclamar un deute a Espanya: guia legal pas a pas
Una factura que no es paga, un lloguer que deixa d'ingressar-se, un préstec que no torna. Els deutes neixen de situacions diferents, però a ...
+ Info
Recuperem els diners prestats, amb o sense contracte. Analitzem la prova, el termini i la via abans de reclamar.
Va prestar diners a un familiar, a un amic o a un soci, va arribar la data i no els hi tornen. Sovint no hi ha contracte, només una transferència, uns missatges i la paraula donada. Aquest préstec es pot reclamar. El Codi Civil no exigeix cap forma perquè existeixi, exigeix que es provi.
Treballem el cas en aquest ordre. Primer la prova que hi va haver préstec i no un regal, després el requeriment que posa el deutor en mora i atura la prescripció, i només llavors la via: acord, monitori, judici o execució directa segons el document que existeixi. Des de l'abril de 2025 hi ha a més un pas previ obligatori, l'intent d'acord, sense el qual el jutjat no admet la demanda.
Atenem particulars i famílies a tot Espanya, i també socis i administradors que han prestat diners a la seva societat o a un altre soci, on la prova i la fiscalitat exigeixen més cura. I defensem el prestatari quan la reclamació que rep no s'aguanta.
Hi ha un document signat pel deutor. És el cas més senzill de provar i obre el procés monitori, sense límit de quantia: vint dies per pagar o oposar-se.
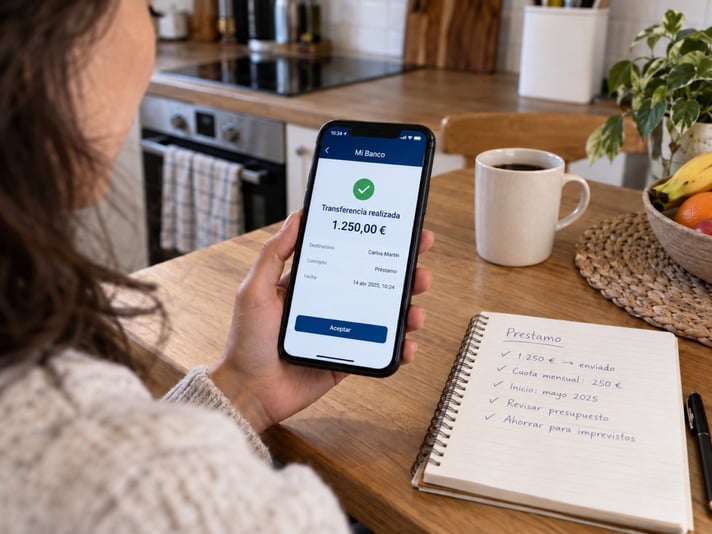
Transferències amb concepte, missatges, correus, devolucions parcials. La llei no exigeix un paper signat. Exigeix provar que es van lliurar els diners amb obligació de tornar-los.
La prova més difícil de reconstruir. Extractes de la retirada, testimonis, missatges i la conducta posterior del deutor, que sovint reconeix el deute sense adonar-se'n.
La defensa més habitual. La discussió es trasllada a qui ha de provar què, i la resposta és a l'article 217 de la Llei d'Enjudiciament Civil i en la conducta de les parts.
Entre pares i fills, germans o parelles. Es reclama igual que qualsevol altre, i el contracte presentat a Hisenda amb el model 600 sol ser la millor prova que va ser préstec.
El deutor va reconèixer el deute i va signar un calendari que no compleix. Segons com es va signar, es pot anar directament a l'execució, sense judici previ.
El deute no s'extingeix, passa a l'herència. Es reclama als hereus que la van acceptar, amb els límits de l'acceptació a benefici d'inventari.
Li reclamen un préstec que no va existir, que ja va tornar, que va prescriure o amb interessos abusius. Revisem la reclamació i preparem l'oposició.
L'ordre importa tant com el contingut. Un requeriment mal fet o una demanda presentada sense l'intent d'acord previ fan perdre mesos. Aquest és l'esquema vigent el 2026.
Cal provar dues coses: que els diners es van lliurar i que es van lliurar per ser tornats. Serveix qualsevol mitjà, segons l'article 299 de la Llei d'Enjudiciament Civil: contracte, transferències amb el seu concepte, missatges en què es demana o es promet la devolució, devolucions parcials, testimonis. Un document privat fa prova plena si el deutor no n'impugna l'autenticitat.
Un burofax amb certificació de contingut o un requeriment notarial. Des d'aquest moment el deutor és en mora, segons l'article 1100 del Codi Civil, comencen a córrer els interessos i la prescripció s'interromp. Si no es va pactar data de devolució, convé fer-ho com més aviat millor: és el primer acte que deixa constància que s'exigeixen els diners.
Des del 3 d'abril de 2025, acudir a un mitjà adequat de solució de controvèrsies és requisit de procedibilitat, segons l'article 5 de la Llei Orgànica 1/2025. Val la negociació entre advocats si queda documentada, o una oferta vinculant confidencial. També pot iniciar una negociació extrajudicial en línia que deixi constància de la proposta i de la resposta. La sol·licitud de negociació interromp la prescripció, i si el deutor no contesta en trenta dies queda lliure la via judicial.
Amb un document signat pel deutor, procés monitori, per a qualsevol import. Sense document, judici verbal fins a quinze mil euros i ordinari per sobre, segons els articles 249 i 250 de la Llei d'Enjudiciament Civil. Si el préstec o el reconeixement de deute es va signar en escriptura pública, es pot demanar directament l'execució, sense judici previ.
En el monitori, el lletrat de l'Administració de Justícia requereix el deutor perquè en vint dies pagui o s'oposi per escrit. Si no fa res, es dicta decret i es passa a l'execució sense que pugui discutir després el deute. Si s'oposa, l'assumpte segueix com a judici verbal o ordinari segons la quantia.
Aquí es decideix amb la prova que es va reunir al principi. Les defenses habituals del deutor són quatre: que va ser un regal, que ja va pagar, que el deute va prescriure o que els interessos són usuraris. Cadascuna té una resposta diferent i convé haver-la preparat abans de demandar, no a la vista.
Amb la sentència o el decret es demana l'execució. El jutjat pot embargar comptes, salari dins dels límits legals, vehicles i immobles, i esbrinar el patrimoni del deutor a través de bancs i registres si el creditor no el coneix. Des de la sentència el deute merita l'interès legal més dos punts.
Xifres verificades sobre els textos consolidats del BOE el setembre de 2026. El termini de prescripció s'interromp amb cada reclamació extrajudicial acreditada i amb cada reconeixement del deute pel deutor, i torna a comptar-se des de zero.
El préstec de diners es defineix als articles 1740 i 1753 del Codi Civil: una part lliura diners i l'altra queda obligada a tornar-ne altres tants. No exigeix contracte escrit. El que exigeix és prova, i el lliurament dels diners per si sol no la constitueix, perquè una transferència pot ser un préstec, un pagament o un regal.
La regla de repartiment és a l'article 217 de la Llei d'Enjudiciament Civil. Qui reclama ha de provar el préstec, és a dir, el lliurament i l'obligació de tornar. Qui al·lega que va ser una donació ha de provar la donació. I la donació verbal de diners només val amb lliurament simultani; altrament, l'article 632 del Codi Civil exigeix que consti per escrit, també l'acceptació.
Sense pacte exprés no es deuen interessos, segons l'article 1755 del Codi Civil. Això no vol dir que els diners prestats no generin res. Des que el deutor és en mora es merita l'interès pactat o, si no n'hi ha, l'interès legal dels diners, i des de la sentència l'interès legal més dos punts.
En sentit contrari, un interès notablement superior al normal dels diners i desproporcionat amb les circumstàncies fa nul el préstec, segons la Llei de 23 de juliol de 1908 sobre usura, que continua vigent. La conseqüència és que el prestatari torna només el capital i recupera els interessos pagats de més. Per això, quan defensem el prestatari, els interessos són el primer que revisem.
Des del 3 d'abril de 2025 no es pot demandar sense haver intentat abans una solució acordada, i cal poder acreditar-ho. Si no s'acredita, el jutjat no admet la demanda. La llei admet moltes formes: mediació, conciliació, oferta vinculant confidencial o la negociació portada directament entre les parts o entre els seus advocats, sempre que quedi documentada.
En un préstec entre particulars això té un avantatge afegit. La relació personal sol fer que el deutor prefereixi un calendari de pagaments a un judici, i l'acord assolit es pot elevar a escriptura pública i executar directament si s'incompleix. Quan la relació encara ho permet, una opció és enviar una proposta d'acord a través d'una plataforma de negociació, que deixa constància de l'intent i de la resposta.
Quan el deutor admet el que deu, convé que ho signi. Un reconeixement de deute privat, reconegut legalment, té entre les parts el mateix valor que una escriptura pública, segons l'article 1225 del Codi Civil. Interromp la prescripció, que torna a comptar-se des de zero, i és el document que obre el procés monitori.
Si a més se signa davant de notari, el creditor ja no necessita judici. La còpia de l'escriptura pública és títol executiu, segons l'article 517 de la Llei d'Enjudiciament Civil, i es passa directament a l'embargament en cas d'impagament. Redactar bé aquest document costa poc i estalvia el procediment sencer.
Sí. El Codi Civil no exigeix cap forma per al préstec de diners, de manera que existeix encara que no s'hagi signat res. El que cal provar és que els diners es van lliurar i que es van lliurar per ser tornats, i per a això serveix qualsevol mitjà de prova: transferències amb el seu concepte, missatges, correus, devolucions parcials, testimonis.
La feina prèvia consisteix a ordenar aquesta prova i detectar-ne els buits abans que els detecti el deutor. Com més informal va ser el préstec, més importa aquesta feina.
És la defensa més freqüent i no basta amb dir-ho. Segons l'article 217 de la Llei d'Enjudiciament Civil, qui reclama prova el préstec i qui al·lega la donació l'ha de provar. La donació verbal de diners només val si el lliurament va ser simultani, i altrament ha de constar per escrit.
A la pràctica decideix la conducta de les parts: si el deutor va tornar alguna cosa, si va demanar termini, si no va negar el deute quan se li va reclamar. Tot això pesa més que la paraula de cadascú a la vista.
Cinc anys des que es va poder exigir la devolució, segons l'article 1964.2 del Codi Civil. El termini s'interromp amb cada reclamació extrajudicial acreditada, amb la sol·licitud de negociació prèvia i amb qualsevol acte de reconeixement del deute pel deutor, i torna a comptar-se des de zero.
Els préstecs anteriors al 7 d'octubre de 2015 es regeixen per una regla transitòria de la Llei 42/2015. Llevat que la prescripció s'hagués interromput, aquests deutes avui estan prescrits. Si el seu préstec és antic, convé revisar quines reclamacions va fer i si les pot acreditar.
Interessos del préstec, no. L'article 1755 del Codi Civil només els admet si es van pactar expressament. Interessos de demora, sí. Des que el deutor és en mora, que es produeix amb el requeriment de pagament, deu l'interès legal dels diners. I des de la sentència que el condemni, l'interès legal més dos punts.
Per això el requeriment fefaent convé fer-lo aviat. Cada mes sense requerir és un mes d'interessos que no es reclamaran.
Sí, des del 3 d'abril de 2025. L'article 5 de la Llei Orgànica 1/2025 el converteix en requisit de procedibilitat en la via civil, i la reclamació d'un préstec no figura entre les excepcions. Sense acreditar-ho, la demanda no s'admet.
La llei admet formes molt diferents de complir-ho, inclosa la negociació entre advocats. Només l'oferta vinculant confidencial exigeix advocat, i només per sobre de dos mil euros. En un préstec entre coneguts aquest intent resol l'assumpte amb més freqüència del que es pensa.
Depèn del document que tingui i de l'import. Amb un document signat pel deutor, el procés monitori, per a qualsevol import: el jutjat el requereix perquè pagui o s'oposi en vint dies. Sense document, judici verbal fins a quinze mil euros i judici ordinari per sobre.
Si el préstec o el reconeixement de deute es va signar en escriptura pública, no cal judici. L'escriptura és títol executiu i es demana directament l'embargament. El jutjat competent és, com a regla, el del domicili del deutor.
La sentència o el decret del monitori permeten demanar l'execució, i el jutjat pot investigar el patrimoni del deutor a través de bancs, organismes i registres si vostè no el coneix. S'embarguen comptes, el salari per sobre del salari mínim amb l'escala legal, vehicles i immobles.
Si avui no hi ha res, el deute no desapareix. Hi ha cinc anys des de la fermesa de la sentència per demanar l'execució, i un cop oberta es manté fins al cobrament. Abans de demandar, valorem amb vostè si val la pena fer-ho ja o assegurar primer el deute amb un reconeixement signat.
Depèn de la via, de l'import, de si hi ha oposició i de si cal arribar a l'execució. No publiquem una tarifa tancada perquè un preu únic per a casos diferents només pot estar mal calculat en un sentit o en l'altre. El que sí que fem abans que ens encarregui res és dir-li si la seva prova és suficient, quina via li correspon i un pressupost per escrit.
Si el jutjat li dona la raó, la regla general és que el deutor paga les costes, segons l'article 394 de la Llei d'Enjudiciament Civil. En la petició inicial de monitori no és obligatori advocat ni procurador, encara que convé que estigui ben preparada, perquè una xifra mal calculada la frena.
Reclamar no genera cap impost nou, però la reclamació treu a la llum com es va documentar el préstec. Un préstec entre familiars presentat a Hisenda amb el model 600, encara que estigui exempt, és la millor prova que va ser préstec i no donació, i en fixa la data i l'import davant d'un tercer.
Si mai no es va presentar, la reclamació continua sent possible, però convé revisar abans la situació fiscal de les dues parts. Ho expliquem a la nostra guia sobre préstecs familiars i donacions, i ho revisem amb vostè abans de fer el primer pas.
Una factura que no es paga, un lloguer que deixa d'ingressar-se, un préstec que no torna. Els deutes neixen de situacions diferents, però a ...
+ Info →
Va prestar diners a un amic, a un familiar o a un soci. No van signar res, perquè en aquell moment ningú va pensar que caldria. Ara els dine...
+ Info →
Els impagaments no solen aparèixer del no-res. Gairebé sempre deixen senyals abans.
+ Info →
+34 932 020 256
+34 932 411 174
info@conesalegal.com
Avda. Diagonal 467, 6-1
08036 Barcelona (Spain)