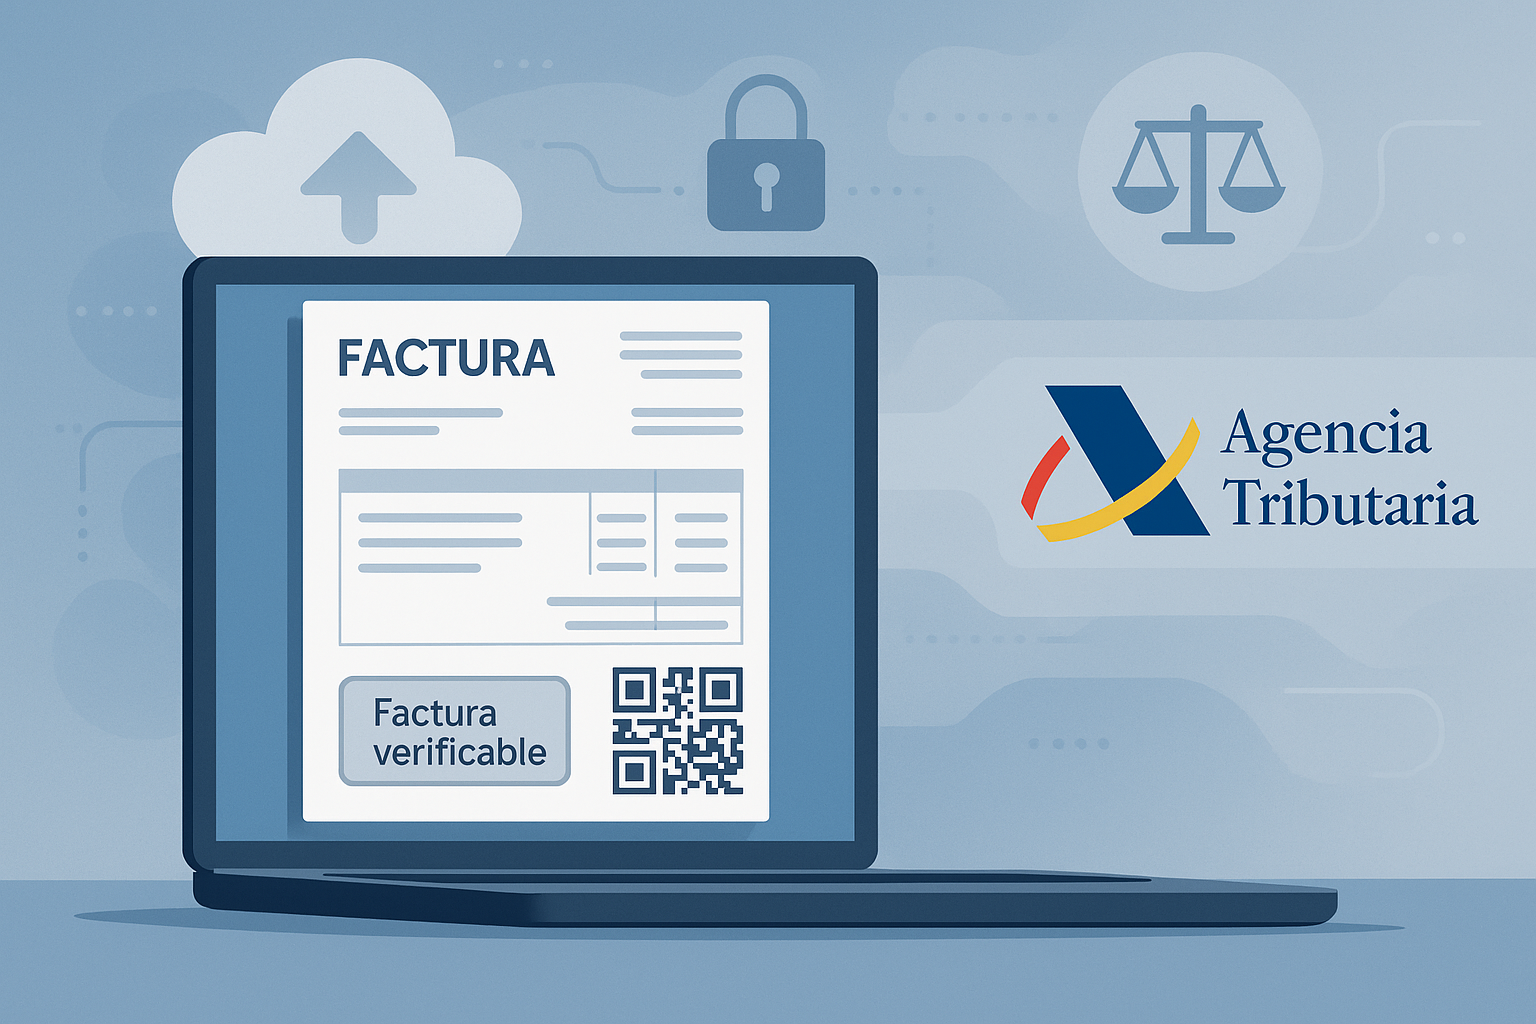
Verifactu è il nuovo sistema promosso dall'Agencia Tributaria, l'Agenzia delle Entrate spagnola (AEAT, l'Agenzia delle Entrate spagnola) per controllare la fatturazione in tempo reale e contrastare la frode fiscale in Spagna. Lo sapeva che con Verifactu il Fisco spagnolo potrà verificare istantaneamente le fatture emesse da imprese e lavoratori autonomi (autónomos)?

Aggiornamento del 20 ottobre 2026: il rinvio annunciato a ottobre 2028
Il 5 ottobre 2026 il Ministero delle Finanze spagnolo, il Ministerio de Hacienda, ha comunicato l'intenzione di rinviare a ottobre 2028 gli obblighi Verifactu non ancora applicabili, per farli coincidere con l'entrata in vigore della fatturazione elettronica obbligatoria tra imprese e professionisti.
Si tratta di una comunicazione del Governo in attesa di approvazione normativa. La stessa Agencia Tributaria la pubblica come previsione di proroga del termine di adeguamento. Finché la modifica non viene pubblicata nel BOE, la Gazzetta Ufficiale spagnola, restano in vigore le date del Real Decreto-ley 15/2025: 1° gennaio 2027 per i soggetti che presentano l'Impuesto sobre Sociedades, l'imposta sulle società, e 1° luglio 2027 per gli altri contribuenti.
Per l'impresa il calendario legale non è ancora cambiato. Il software già conforme resterà conforme, e ciò che si guadagna, se il rinvio viene approvato, è margine per affrontare Verifactu e la fatturazione elettronica in un unico progetto invece che in due.
Verifactu: cos'è, a chi si applica e date chiave (2026), requisiti, sanzioni e come adeguarsi
In questo video spieghiamo in modo pratico cos'è Verifactu, a chi si applica (lavoratori autonomi, PMI e imprese che fatturano tramite software), quali requisiti prevede il regolamento (tracciabilità, immutabilità, conservazione dei dati, QR/identificazione) e le nuove date di entrata in vigore: 1° gennaio 2027 per le imprese e 9 luglio 2027 per i lavoratori autonomi.
Cos'è Verifactu e perché è rilevante nel 2025?
Questo sistema rientra tra le misure previste dalla Ley Antifraude 11/2021 e ci troviamo ancora in piena fase di adeguamento. I produttori di software sono obbligati da luglio 2025, mentre le imprese e i lavoratori autonomi devono farsi trovare pronti per la data che fisserà la norma in vigore. In altre parole, Verifactu rappresenterà una trasformazione nella gestione fiscale di imprese e lavoratori autonomi, introducendo trasparenza e sicurezza nei processi di fatturazione. Vediamo in che modo riguarda la sua situazione: tutti i professionisti che emettono fatture in Spagna (salvo alcune eccezioni) dovranno assicurarsi di utilizzare programmi di fatturazione conformi a Verifactu, per evitare sanzioni e semplificare gli adempimenti tributari.
Termini ufficiali di adozione: quando entra in vigore Verifactu?
Il calendario di Verifactu è cambiato più volte. Queste sono le date che figurano oggi nel BOE e che restano vincolanti, al di là del rinvio a ottobre 2028 che il Governo ha annunciato e che non è ancora stato approvato.
-
Produttori di software (SIF)
- Termine limite: 29 luglio 2025
- Questo termine è stato prorogato rispetto al 1° luglio iniziale mediante l'Ordine Ministeriale dell'ottobre 2024.
-
Gli sviluppatori e i fornitori di programmi di fatturazione dispongono di 9 mesi dalla pubblicazione delle specifiche tecniche per adeguare i propri prodotti.
-
A partire da tale data, potranno essere commercializzati solo programmi compatibili con Verifactu.
-
Società (persone giuridiche)
- Termine limite: 1° gennaio 2027
- Le società e gli altri soggetti che presentano l'Impuesto sobre Sociedades devono aver adottato un sistema di fatturazione conforme a Verifactu entro il 1° gennaio 2027.
-
Lavoratori autonomi ed enti privi di personalità giuridica
- Termine limite: 1° luglio 2027
- Questi contribuenti dispongono di un margine aggiuntivo di sei mesi rispetto alle imprese.
- La scansione temporale riconosce la maggiore complessità che può comportare la transizione per i lavoratori autonomi.
Il rinvio annunciato a ottobre 2028
Il 5 ottobre 2026 il Ministerio de Hacienda ha pubblicato una nota informativa in cui annuncia l'intenzione di allineare il calendario di Verifactu con quello della fatturazione elettronica obbligatoria. La ragione addotta è evitare che le PMI e i lavoratori autonomi affrontino due adeguamenti consecutivi dei loro sistemi di fatturazione.
Quel secondo calendario è già avviato. L'Orden HAC/1028/2026, del 2 ottobre, che disciplina la soluzione pubblica di fatturazione elettronica, è entrata in vigore il 6 ottobre 2026 e ha fatto decorrere i termini del Real Decreto 238/2026:
- Imprese e professionisti con un volume d'affari superiore a 8 milioni di euro: dodici mesi, quindi ottobre 2027.
- Tutti gli altri, lavoratori autonomi compresi: ventiquattro mesi, quindi ottobre 2028.
È questa seconda data che il Ministero intende adottare anche per Verifactu. Finché un real decreto non la recepisce e non viene pubblicato nel BOE, le date vincolanti restano il 1° gennaio e il 1° luglio 2027.
A chi si applica Verifactu?
-
✔️ A tutte le imprese e i lavoratori autonomi che operano nel territorio comune (tutta la Spagna, ad eccezione dei Paesi Baschi e della Navarra), indipendentemente dalle dimensioni o dal volume di fatturato.
-
❌ Non si applica a chi è già aderente al SII, il sistema spagnolo di trasmissione telematica dei registri IVA (Suministro Inmediato de Información (il sistema spagnolo di trasmissione telematica dei registri IVA, SII) dell'IVA), poiché tali contribuenti già comunicano le proprie fatture in tempo reale.
-
❌ Non riguarda neppure le operazioni non soggette all'obbligo di fatturazione, né i regimi speciali con esonero previsto dalla legge.
Importante: che cosa è vincolante oggi
Anche se il Ministero ha annunciato il rinvio a ottobre 2028, l'obbligo vincolante oggi decorre ancora dal 2027. L'invio automatico dei registri all'AEAT sarà facoltativo, ma l'adozione di un sistema di fatturazione conforme sarà obbligatoria per tutti i soggetti tenuti.
L'infrastruttura tecnica dell'Agencia Tributaria è operativa dal 2025, quindi il sistema si può provare con calma, senza aspettare la scadenza, sia essa quella del 2027 o quella del 2028.
Utilizzi già Holded? Abbiamo buone notizie
siamo partner ufficiali di Holded
Nel nostro studio legale siamo partner ufficiali di Holded, una delle piattaforme di fatturazione e gestione aziendale più utilizzate in Spagna da lavoratori autonomi e PMI. Questa collaborazione strategica ci consente di offrire ai nostri clienti una soluzione agile, intuitiva e pienamente adeguata ai requisiti del sistema Verifactu.
Holded sta già lavorando per garantire che il suo software soddisfi tutti gli standard tecnici stabiliti dalla normativa dell'Agencia Tributaria. Ciò significa che, se si utilizza Holded come strumento di fatturazione, la transizione verso Verifactu sarà molto più semplice, senza dover apportare modifiche complesse alla propria operatività.
Inoltre, dal nostro team offriamo consulenza e supporto personalizzato per configurare il proprio ambiente di fatturazione all'interno di Holded e sfruttare tutte le funzionalità disponibili: generazione di QR, invio automatico dei registri all'AEAT, tracciabilità delle fatture e rispetto delle scadenze legali.
Desidera semplificare il passaggio a Verifactu con uno strumento moderno e un team di esperti che la accompagna? Ci contatti oggi stesso e la aiutiamo a fare il salto senza complicazioni.


Come funziona Verifactu? Passo dopo passo, dal registro al QR
Verifactu introduce cambiamenti nel processo di emissione delle fatture, aggiungendo nuovi elementi come registri elettronici, comunicazione automatica al Fisco spagnolo e codici QR. Di seguito illustriamo in modo semplice i passaggi chiave del suo funzionamento:
In sintesi, Verifactu funziona come un sigillo fiscale digitale: ogni fattura genera un registro inviolabile; se si sceglie di inviarlo al Fisco spagnolo in tempo reale (modalità Verifactu), le fatture risulteranno contrassegnate come "verificate" e immediatamente disponibili per i controlli incrociati. Se invece non si opta per l'invio immediato, sarà comunque necessario conservarli firmati e si potrà essere chiamati a esibirli. In ogni caso, a partire dall'entrata in vigore, tutte le fatture dovranno recare il proprio QR che consenta tale controllo incrociato. La buona notizia è che il processo sarà automatizzato dal software, facendo sì che, in larga misura, "non ci si accorga" di tutto ciò che avviene dietro le quinte durante la fatturazione.
La normativa a supporto di Verifactu (Ley Antifraude e Reglamento SIF)
Differenze tra Verifactu e altri sistemi di fatturazione elettronica
È comprensibile che sorgano dubbi su come Verifactu si inserisca nel quadro delle altre iniziative di fatturazione elettronica in Spagna. In cosa si differenzia dalla fatturazione elettronica obbligatoria B2B prevista dalla Ley "Crea y Crece", o dal SII dell'IVA, o dai sistemi regionali come TicketBAI nei Paesi Baschi? Facciamo chiarezza:
Verifactu vs. fatturazione elettronica B2B (Ley Crea y Crece)
La Legge Crea y Crece 18/2022 ha stabilito la futura obbligatorietà della la fatturazione elettronica tra imprese e lavoratori autonomi nelle transazioni B2B, con un calendario previsto fino al 2025-2027. Tale obbligo persegue obiettivi quali la digitalizzazione delle operazioni commerciali e il controllo della morosità (termini di pagamento), più che una rendicontazione fiscale in tempo reale. Verifactu, dal canto suo, è un progetto distinto incentrato sul controllo fiscale: mira a garantire che tutte le fatture (cartacee o elettroniche) siano registrate in modo sicuro e, facoltativamente, comunicate in tempo reale al Fisco spagnolo. Alcune differenze fondamentali:
-
Ambito e portata: La fatturazione elettronica B2B sarà obbligatoria per tutti i rapporti tra imprese e lavoratori autonomi in Spagna (inclusi i territori forali) una volta entrati in vigore i relativi termini di legge. Verifactu si applica ai soggetti nel territorio comune e non impone che la fattura sia elettronica, bensì che il software con cui viene emessa rispetti determinati requisiti. In pratica, con Verifactu è possibile continuare a emettere fatture cartacee o in formato PDF, purché si generino il relativo registro e il codice QR corrispondenti. Si tratta quindi di normative complementari: l'una disciplina il formato della fattura (elettronico o cartaceo) e l'altra disciplina l'integrità e la rendicontazione fiscale di tali fatture.
-
Obiettivo finale: Il sistema Verifactu è concepito principalmente per controllare e prevenire le frodi (evitare che le vendite vengano occultate o che le fatture vengano alterate dopo l'emissione, ecc.), mentre la fatturazione elettronica obbligatoria mira a modernizzare gli scambi commerciali e ridurre i costi amministrativi. Ad esempio, la fatturazione elettronica B2B richiederà l'utilizzo di formati strutturati (come Facturae o formati XML/EDI) e piattaforme di scambio, agevolando l'automazione contabile. Verifactu, invece, non impone un formato specifico per la fattura consegnata al cliente (che può essere in PDF, cartacea, Facturae, ecc.), bensì un formato standard del registro conservato a fini di controllo da parte del Fisco spagnolo.
-
Interazione con il cliente: Nella fatturazione elettronica B2B, sia i mittenti che i destinatari dovranno gestirsi tramite strumenti digitali, con la necessità di accettazione della fattura da parte del destinatario, ecc. Con Verifactu, dal punto di vista del cliente non cambia nulla, salvo la comparsa del codice QR e, possibilmente, la dicitura "Verificabile". Il cliente non deve "accettare" la fattura su alcun portale di fatturazione; può semplicemente scansionare il codice se desidera verificarla.
In sintesi, Verifactu non sostituisce la fatturazione elettronica né viceversa: sono due pezzi del puzzle della digitalizzazione. Di fatto, è probabile che la sua azienda debba adempiere a entrambi gli obblighi: emettere fatture elettroniche ai clienti business (quando la legge lo impone) e dotarsi di un sistema di fatturazione certificato conforme a Verifactu. I produttori di software stanno già lavorando per integrare le funzionalità della fatturazione elettronica B2B insieme a quelle di Verifactu nei propri ERP e programmi di fatturazione.
Verifactu vs. SII e TicketBAI (altri sistemi di controllo fiscale)
Riepilogo delle differenze: Verifactu si concentra sul territorio comune e sui contribuenti al di fuori del SII, creando uno standard unificato di "fattura verificabile". TicketBAI ne è stato il precursore a livello autonomico (chi già utilizza TicketBAI troverà il passaggio a Verifactu nazionale tecnicamente poco impegnativo). Il SII continua invece a esistere per le grandi imprese, che rimangono escluse dall'ambito di applicazione di Verifactu. Un aspetto importante è che Verifactu non sostituisce né il SII né TicketBAI, ma colma lo spazio rimasto scoperto: la grande massa di PMI e lavoratori autonomi in regime comune che in precedenza non avevano alcun obbligo di trasmissione immediata delle proprie fatture.
Vantaggi e benefici di Verifactu per le imprese e i lavoratori autonomi
Adottare Verifactu non significa soltanto rispettare un obbligo di legge: può portare benefici concreti alla sua attività. Di seguito illustriamo i principali vantaggi di questo sistema per le diverse tipologie di operatori economici:
- Trasparenza fiscale e minori sanzioni: Verifactu rafforza la credibilità della sua impresa nei confronti del Fisco spagnolo. Trasmettendo le fatture in tempo reale o utilizzando un software certificato, si riduce il rischio di ispezioni e si evitano sanzioni per manipolazione o utilizzo di software non autorizzato.
- Dichiarazioni più semplici e rapide: Con i dati già registrati presso la AEAT, sarà possibile velocizzare le dichiarazioni di IVA e dei redditi. Meno adempimenti cartacei, meno errori e maggiore serenità a fine trimestre.
- Migliore gestione e controllo interno: Digitalizzando la fatturazione, si ottiene un maggiore controllo su ricavi, incassi e registrazioni contabili. Una soluzione ideale per le PMI e i lavoratori autonomi che desiderano modernizzare la propria contabilità e ridurre gli errori.
- Maggiore fiducia con clienti e fornitori: Il timbro "Fattura verificabile" conferisce credibilità. Può fare la differenza in gare d'appalto, accordi commerciali o richieste di finanziamento, dimostrando che la sua impresa è in piena conformità con la normativa.
- Strumenti gratuiti del Fisco spagnolo: La AEAT mette a disposizione un software gratuito con Verifactu per i lavoratori autonomi con volumi di fatturazione ridotti. Una soluzione senza costi che include il codice QR e la registrazione automatica.
- Concorrenza più equa e mercato più moderno: Verifactu ostacola l'economia sommersa e favorisce una concorrenza leale. Promuove inoltre la trasformazione digitale e avvicina la sua impresa al modello di azienda 100% digitale.
In definitiva, sebbene l'implementazione di Verifactu richieda un certo impegno, i vantaggi in termini di trasparenza, efficienza e fiducia superano di gran lunga gli inconvenienti. Molti consulenza fiscale concordano sul fatto che, superata la fase iniziale di adeguamento, la verifica delle fatture in tempo reale semplificherà i processi ed eviterà problemi ben più seri nel lungo periodo. Vale la pena considerarlo non solo come un obbligo, ma come un'opportunità di miglioramento per la propria attività.
Raccomandazioni pratiche per adattarsi a Verifactu
È arrivato il momento di agire! Ecco cosa fare per prepararsi e rispettare Verifactu senza intoppi:
Lo sapeva che la fattura che emetterà nel 2027 potrebbe recare un codice QR che il suo cliente potrà verificare immediatamente con il Fisco spagnolo? Questo è il mondo che ci aspetta dietro l'angolo. Prepararsi a Verifactu non è facoltativo, è inevitabile. La buona notizia è che ha il tempo e la guida necessari per farlo senza complicazioni. Segua queste raccomandazioni pratiche e, quando Verifactu diventerà un obbligo, la sua attività sarà perfettamente in funzione – più trasparente, più efficiente e in piena regola con il Fisco. Al lavoro!
Il suo sistema di fatturazione è pronto per il cambiamento? In Conesa Legal la aiutiamo ad adeguarsi a Verifactu in modo sicuro, semplice e nei tempi previsti. Contattaci: